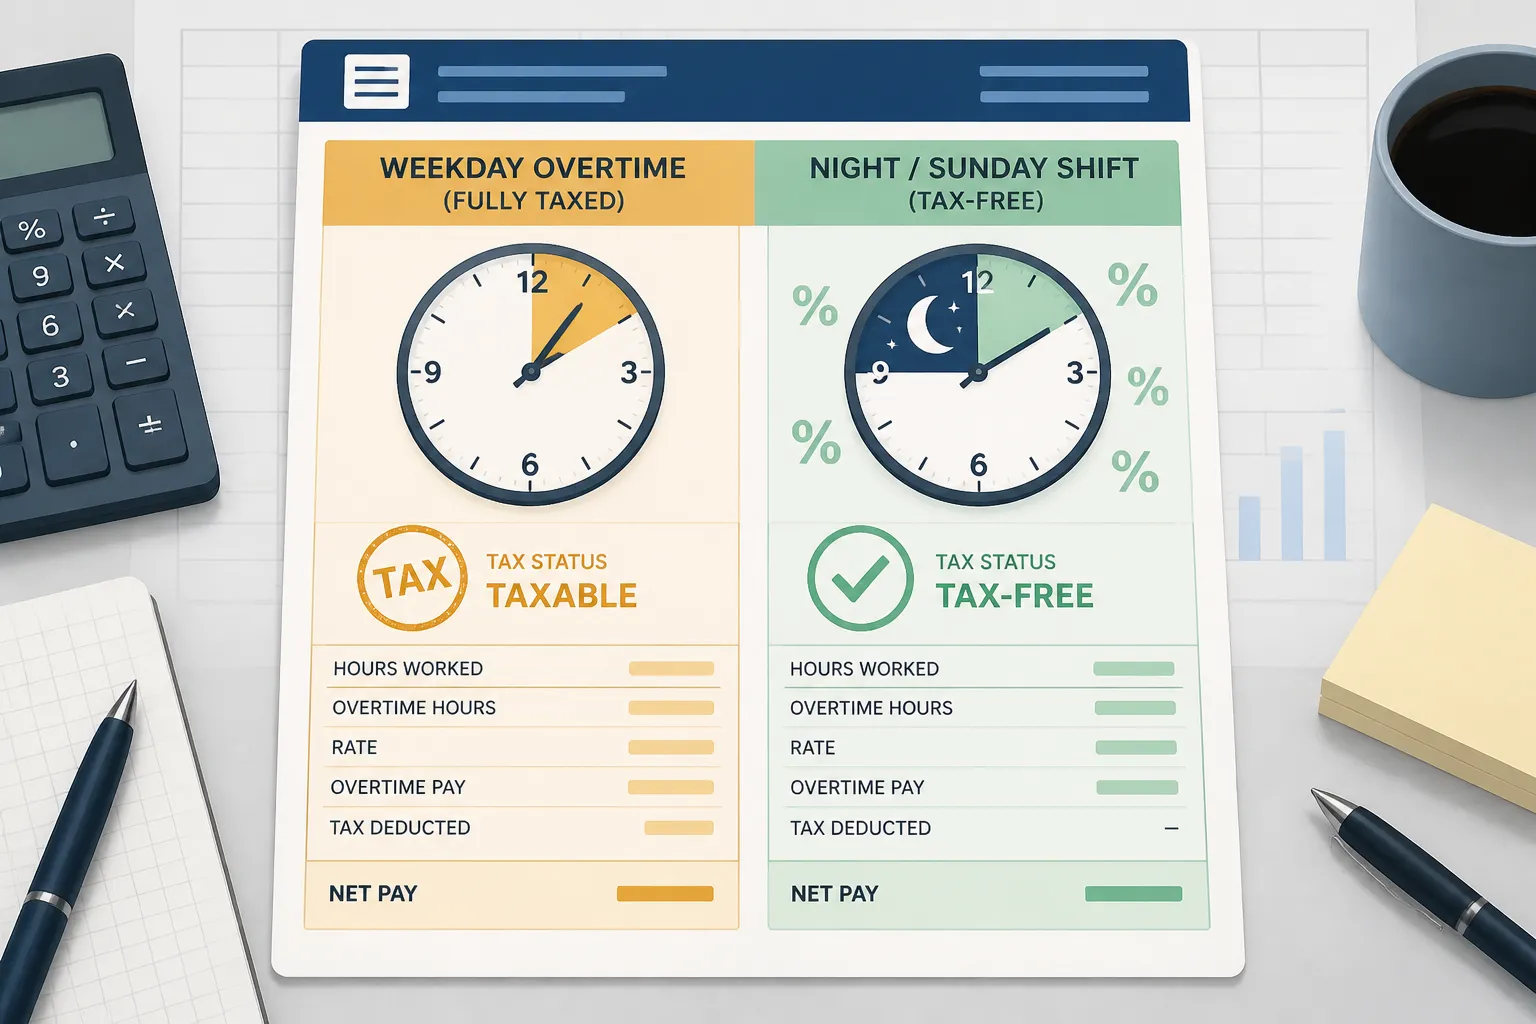
Kurze Antwort: Normale Überstundenvergütung ist voll steuerpflichtig. Steuerfreie Überstundenzuschläge gibt es nur für Nacht-, Sonntags- und Feiertagsarbeit, und auch dort nur bis zu bestimmten Prozentsätzen des Grundlohns. Die bloße Mehrarbeit an einem Werktag bringt keinen steuerlichen Vorteil.
Überstunden und Steuern: Was viele falsch verstehen
Überstundenvergütung bezeichnet die zusätzliche Bezahlung für Arbeitszeit, die über die vertraglich vereinbarte Regelarbeitszeit hinausgeht. Viele Beschäftigte und auch manche Arbeitgeber gehen davon aus, dass Mehrarbeit automatisch steuerbegünstigt ist. Das stimmt nicht. Wer eine Stunde länger arbeitet und dafür seinen normalen Stundenlohn erhält, muss auch diese Vergütung regulär versteuern; die zusätzliche Steuer hängt vom persönlichen Einkommen und dem progressiven Steuertarif ab.
Der Irrtum entsteht oft, weil Zuschläge für besondere Arbeitszeiten tatsächlich steuerfrei sein können. Aber das hängt nicht an der Überstunde selbst, sondern daran, wann sie geleistet wird.
Wann Überstundenzuschläge steuerfrei sind
Steuerfreie Überstundenzuschläge entstehen ausschließlich dann, wenn die Mehrarbeit in gesetzlich definierten Zeitfenstern stattfindet. Geregelt ist das in § 3b Einkommensteuergesetz (EStG). Die Steuerbefreiung gilt für Zuschläge auf Sonntags-, Feiertags- und Nachtarbeit, und zwar nur bis zu bestimmten Höchstsätzen, berechnet vom Grundlohn.
| Arbeitszeit | Steuerfreier Zuschlag (max.) | Zeitraum |
|---|---|---|
| Nachtarbeit | 25 % des Grundlohns | 20:00–06:00 Uhr |
| Nachtarbeit (Kern) | 40 % des Grundlohns | 00:00–04:00 Uhr |
| Sonntagsarbeit | 50 % des Grundlohns | Sonntag ganztägig |
| Feiertagsarbeit | 125 % des Grundlohns | gesetzliche Feiertage |
| 1. Mai / Weihnachten | 150 % des Grundlohns | spez. Feiertage |
Wichtig: Diese Steuerfreiheit gilt nur für den Zuschlag, nicht für den Grundlohn der Überstunde selbst. Außerdem ist der Grundlohn, auf den die Prozentsätze angewendet werden, gedeckelt: bis maximal 50 Euro pro Stunde (Stand November 2026). Was darüber hinausgeht, ist steuerpflichtig.
Praxis-Szenario: Pflegehelferin im Nachtdienst
Eine Teilzeitkraft in einer Pflegeeinrichtung arbeitet regulär 30 Stunden pro Woche. An einem Samstag springt sie kurzfristig für eine Kollegin ein und leistet von 22:00 bis 06:00 Uhr acht zusätzliche Stunden. Ihr Grundlohn beträgt 18 Euro pro Stunde.
Der Arbeitgeber zahlt ihr für diese Nacht einen Nachtzuschlag von 25 %. Das sind 4,50 Euro pro Stunde, also 36 Euro Zuschlag gesamt. Dieser Betrag bleibt steuerfrei, weil er innerhalb des gesetzlichen Rahmens liegt. Die 144 Euro Grundlohn für die acht Stunden hingegen unterliegen der regulären Lohnsteuer. Zwischen 00:00 und 04:00 Uhr könnte der Arbeitgeber sogar 40 % steuerfrei zuschlagen, wenn er das so im Vertrag oder per Betriebsvereinbarung geregelt hat.
Erfahrungsgemäß nutzen gerade kleine Teams und Selbstständige mit Angestellten diese Differenzierung kaum systematisch. Dabei lässt sich mit einer klaren Arbeitszeiterfassung schnell sehen, welche Stunden in steuerlich relevante Zeitfenster fallen.
Passende Zeiterfassung für dein Team finden (kostenloser Software-Finder)
Überstunden an normalen Werktagen: Keine Steuerbefreiung
Für Überstunden montags bis freitags zwischen 06:00 und 20:00 Uhr sind Zuschläge nicht allein wegen der Mehrarbeit steuerfrei; begünstigt sein können jedoch Feiertagszuschläge sowie Zuschläge am 24. und 31. Dezember ab 14:00 Uhr. Das gilt unabhängig davon, ob der Zuschlag 25 oder 50 Prozent des Grundlohns beträgt. Der gesamte Betrag, also Grundlohn plus Zuschlag, wird regulär versteuert.
Manche Arbeitsverträge sehen Überstundenzuschläge von 25 % oder mehr vor. Das ist arbeitsrechtlich zulässig und für Beschäftigte natürlich vorteilhaft. Steuerlich ändert es nichts. Der Zuschlag erhöht einfach das zu versteuernde Einkommen.
Was Arbeitgeber bei der Lohnabrechnung beachten müssen
Für Arbeitgeber, die Zuschläge für Nacht-, Sonntags- oder Feiertagsarbeit zahlen, gilt: Die Steuerbefreiung nach § 3b EStG muss korrekt dokumentiert und in der Lohnabrechnung ausgewiesen sein. Das setzt voraus, dass die geleisteten Stunden je Zeitfenster einzeln erfasst werden.
Bewährt hat sich eine Zeiterfassung, die automatisch zwischen Regelarbeitszeit, Überstunden und besonders geschützten Zeitfenstern unterscheidet. Ohne diese Differenzierung kann das Finanzamt bei einer Betriebsprüfung die Steuerbefreiung nachträglich aberkennen. Dann werden Lohnsteuer und Sozialabgaben auf den gesamten Zuschlag fällig, oft rückwirkend für mehrere Jahre.
Kleine Teams unterschätzen diesen Punkt regelmäßig. Eine einfache Tabelle oder ein Zeiterfassungstool, das Zeitfenster automatisch kategorisiert, schützt vor unnötigen Nachzahlungen.
Freizeitausgleich statt Auszahlung: Was gilt steuerlich?
Viele Arbeitgeber gleichen Überstunden nicht aus, sondern geben den Beschäftigten dafür Freizeit. In diesem Fall entsteht kein zusätzliches Entgelt, also auch keine steuerliche Frage. Die Überstunden werden schlicht durch Freizeit kompensiert.
Kritisch zu sehen ist die Variante, bei der Überstunden zwar auf einem Arbeitszeitkonto gesammelt, aber nie wirklich abgebaut werden. Hier kann das Finanzamt bei Auszahlung oder bei Beendigung des Arbeitsverhältnisses die gesamte angesammelte Vergütung als Einmalzahlung behandeln, was je nach Einkommensverteilung zu einer höheren Steuerbelastung führen kann; bei zusammengeballter Vergütung für mehr als zwölf Monate über mindestens zwei Veranlagungszeiträume kommt jedoch die Tarifermäßigung nach § 34 EStG in Betracht.
Selbstständige: Überstunden existieren steuerlich nicht
Für Selbstständige und Freiberufler gibt es keine Überstunden im arbeitsrechtlichen Sinne. Sie versteuern ihren Gewinn, nicht einzelne Arbeitsstunden. Steuerfreie Zuschläge für Nacht- oder Sonntagsarbeit sind für sie nicht anwendbar. Das ist ein häufiges Missverständnis, wenn jemand vom Angestelltenverhältnis in die Selbstständigkeit wechselt.
Häufige Fragen
Sind Überstunden grundsätzlich steuerfrei?
Nein. Normale Überstundenvergütung an Werktagen ist voll steuerpflichtig. Steuerfrei können nur Zuschläge für Nacht-, Sonntags- oder Feiertagsarbeit sein, und auch das nur bis zu den gesetzlichen Höchstsätzen nach § 3b EStG.
Wie hoch ist der steuerfreie Überstundenzuschlag für Nachtarbeit?
Für Nachtarbeit zwischen 20:00 und 06:00 Uhr sind Zuschläge bis zu 25 % des Grundlohns steuerfrei. Für die Kernzeit von 00:00 bis 04:00 Uhr sind Zuschläge bis zu 40 % des Grundlohns steuerfrei, wenn die Nachtarbeit vor 00:00 Uhr aufgenommen wurde.
Ist der Grundlohn bei Überstunden auch steuerfrei?
Nein. Nur der Zuschlag kann steuerfrei sein, nicht der Grundlohn der Überstunde. Außerdem werden die steuerfreien Höchstbeträge aus einem Grundlohn von höchstens 50 Euro pro Stunde berechnet, auch wenn der tatsächliche Grundlohn höher ist.
Müssen Überstunden, die als Freizeit ausgeglichen werden, versteuert werden?
Nein. Wenn Überstunden durch Freizeitausgleich abgegolten werden, fließt kein Geld, also entsteht auch keine Steuerpflicht. Erst bei Auszahlung wird die Vergütung steuerpflichtig.
Gilt die Steuerfreiheit für Überstundenzuschläge auch für Selbstständige?
Nein. Selbstständige und Freiberufler haben keine Überstunden im steuerlichen Sinne. Die Regelung nach § 3b EStG gilt ausschließlich für Arbeitnehmer im abhängigen Beschäftigungsverhältnis.
Was passiert, wenn Überstunden auf einem Arbeitszeitkonto angesammelt und dann ausgezahlt werden?
Die Auszahlung ist dann steuerpflichtig. Bei großen Beträgen kann die Einmalzahlung zu einer höheren Steuerlast führen als bei monatlicher Abrechnung. Das Finanzamt behandelt die Summe als reguläres Einkommen.
Transparenz-Hinweis: Die Bilder in diesem Beitrag sind KI-generierte Symbolbilder.
Die Redaktion von bueroninja.de beschäftigt sich mit Homeoffice-Steuern, Zeitmanagement und modernen Arbeitsmethoden. Wir werten Gesetze und Verwaltungsanweisungen aus, prüfen Methoden auf ihren Nutzen im Arbeitsalltag und erstellen praxisnahe Ratgeber – unabhängig in der redaktionellen Bewertung. Mehr über uns